Guide · Comptabilité fournisseurs
Automatiser la saisie des factures quand la moitié arrive déjà en données.
Depuis le 1er septembre 2026, une PME reçoit ses factures fournisseurs de deux façons : en données structurées par une plateforme agréée, et en PDF par e-mail comme avant. La saisie ne disparaît pas pour autant. Elle se déplace vers le rapprochement, les écarts et les validations, et c’est là qu’un agent IA sert à quelque chose.
Demander un diagnostic
Ce que ce guide établit
- 01
Deux flux, pas un
Les factures structurées arrivent par la plateforme agréée ; les PDF et les scans continuent d’arriver par e-mail jusqu’en 2027.
- 02
L’extraction garde sa source
Chaque montant et chaque référence renvoient au passage du document dont ils ont été tirés.
- 03
Le rapprochement est le vrai sujet
Commande, réception et facture doivent se recouper avant qu’un règlement soit préparé.
- 04
Les écarts ont un responsable
Un écart de prix, un RIB modifié ou un fournisseur inconnu part chez la personne qui tranche.
Trois cents factures par mois, quatre points d’entrée, une personne et demie.
La comptable d’une PME de négoce installée dans la métropole orléanaise ouvre sa boîte à 8 h 30. Douze factures fournisseurs en pièce jointe, deux bordereaux scannés arrivés par courrier, un relevé qu’il faut aller chercher sur le portail d’un gros fournisseur, et depuis quelques semaines des factures qui tombent directement dans le logiciel comptable au format structuré. Elle saisit, elle classe, puis elle appelle le magasin pour savoir si la livraison correspond vraiment à ce qui est facturé.
Le volume n’est pas ce qui coûte le plus cher. Une saisie propre prend deux minutes. Ce qui prend l’après-midi, c’est la facture sans numéro de commande, celle dont le prix unitaire ne correspond pas au tarif négocié, celle qui a déjà été payée le mois dernier sous une référence légèrement différente, et le fournisseur qui relance alors que sa facture attend une preuve de réception introuvable.
Ce profil est répandu : l’Insee dénombre 24 318 établissements économiquement actifs dans Orléans Métropole en 2024, dont 6 028 dans le commerce, les transports, l’hébergement et la restauration. Quelques dizaines de salariés, un ERP acheté il y a huit ans, une personne qui connaît tous les fournisseurs par cœur et personne pour la remplacer en août.
Ce que le 1er septembre 2026 a réellement changé.
La généralisation de la facturation électronique entre entreprises a démarré le 1er septembre 2026. Depuis cette date, toute entreprise assujettie à la TVA doit pouvoir recevoir une facture électronique. Les grandes entreprises et les entreprises de taille intermédiaire émettent déjà les leurs par ce canal. Les PME, les TPE et les micro-entreprises ont jusqu’au 1er septembre 2027 pour émettre à leur tour.
L’échange passe par une plateforme agréée, immatriculée par l’administration fiscale, qui transmet la facture et remonte les données de transaction. Au démarrage, Bercy annonçait plus de quatre millions d’entreprises ayant déclaré leur adresse de réception et 66 % des entreprises visées ayant choisi leur plateforme, sans sanction appliquée en 2026 le temps que les flux se stabilisent.
Pour une comptabilité fournisseurs, ça donne une bascule lente et non un basculement. Vos dix plus gros fournisseurs vont émettre en données structurées dans les prochains mois ; l’électricien qui intervient trois fois par an enverra son PDF jusqu’à l’an prochain. Une PME qui construit tout son traitement sur la lecture d’images prépare une reprise de travail. Une PME qui attend que tout devienne structuré s’offre douze mois de saisie manuelle supplémentaires. Les deux chemins doivent exister en même temps.
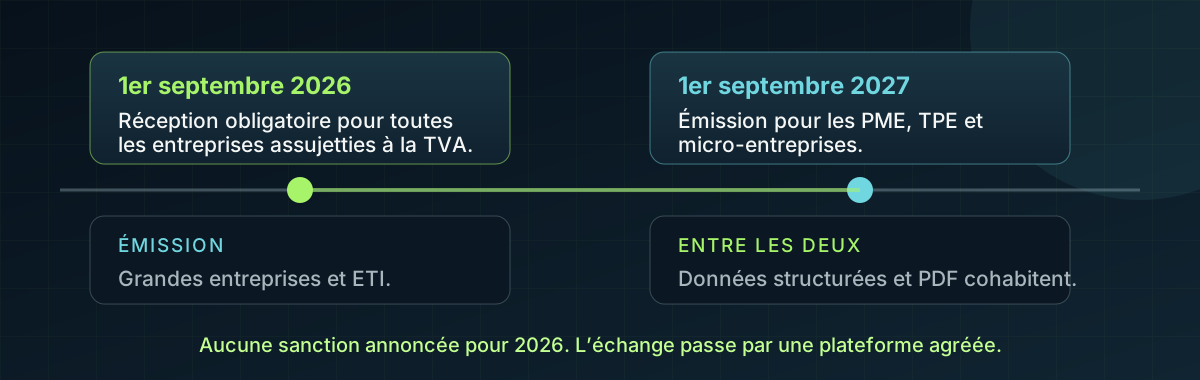
Réception
Obligatoire pour toutes les entreprises assujetties depuis septembre 2026.
Émission
Grandes entreprises et ETI depuis septembre 2026, PME et TPE au 1er septembre 2027.
Canal
Une plateforme agréée achemine la facture et transmet les données à l’administration.
Tolérance
Aucune sanction annoncée pour 2026, ce qui laisse une année pour corriger les flux.
Ce qu’un agent IA lit, et ce qu’il remonte comme question.
Une facture structurée n’a pas besoin d’être lue : ses champs sont déjà des champs. L’extraction ne concerne que le reste, c’est-à-dire les PDF, les scans de mauvaise qualité, les relevés multi-lignes et les factures venues de l’étranger. Ce reste représente encore l’essentiel du volume d’une PME et le restera jusqu’en 2027.
Sur ces documents, un agent IA fait mieux qu’un OCR de première génération, parce qu’il tient une mise en page qu’il n’a jamais vue et qu’il retrouve un numéro de commande écrit dans le corps du texte plutôt que dans une case. Il propose un fournisseur, une date, un montant hors taxes, une TVA, des lignes et une référence de commande, chacun accompagné du passage du document dont il vient et d’un niveau de confiance.
Sous le seuil de confiance, le champ n’est pas rempli : il est demandé. C’est la règle qui rend la comptabilité fiable. Un numéro de commande absent, un taux de TVA ambigu ou un compte analytique incertain remontent comme des questions précises, avec le document concerné. Une hypothèse silencieuse dans une écriture se retrouve au contrôle, quatre exercices plus tard, sans personne pour se souvenir de son origine.
Le vrai travail commence après la saisie.
Le point que la plupart des articles sur le sujet ratent : lire la facture est la partie facile. La partie qui occupe une comptabilité, c’est le rapprochement entre la commande, la réception et la facture. Trois documents produits par trois personnes, à trois moments, avec trois façons de nommer la même chose. Le fournisseur facture au mètre linéaire quand la commande était passée en barres. La remise de fin d’année n’apparaît que sur l’avoir. Le transport a été ajouté sans être négocié.
Une automatisation IA utile trie ces écarts au lieu de les signaler tous de la même manière. Écart de moins de deux euros sur une ligne : rapprochement accepté selon une tolérance écrite par le métier. Quantité livrée inférieure à la quantité facturée : le dossier part au magasin avec le bon de réception joint. Facture sans commande : elle rejoint le responsable du budget concerné, pas la comptable. Chaque cas a un destinataire nommé et une pièce attachée, ce qui évite le message « peux-tu regarder cette facture ? » sans contexte.
Les factures de transport méritent une mention à part en Centre-Val de Loire : DEV’UP y compte 30 910 emplois et 1 314 établissements dans le transport de marchandises et la logistique. Une facture bloquée parce qu’une réserve de livraison n’a jamais été rattachée à la bonne expédition n’est pas un cas rare sur ce territoire, c’est le quotidien de la fin de mois. Le traitement de la réserve et le traitement de la facture sont le même flux vu à deux moments différents.
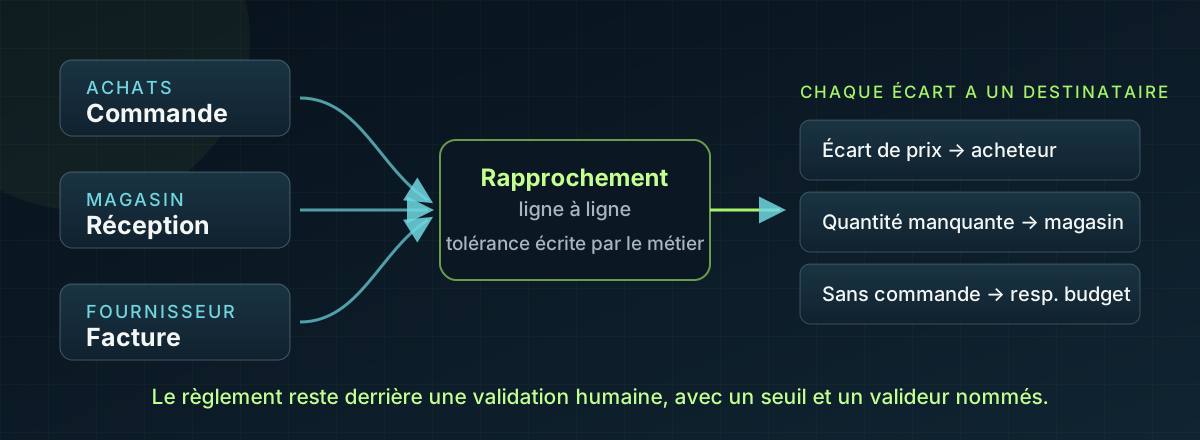
Rapprochement à trois
Commande, bon de réception et facture se recoupent ligne à ligne, avec une tolérance décidée par le métier.
Écart typé
Prix, quantité, unité, remise ou frais annexes : chaque écart porte un nom et un circuit.
Destinataire nommé
Le dossier part chez la personne qui peut trancher, avec les pièces déjà rassemblées.
Doublons et changements de RIB : les contrôles qui justifient le projet.
Le doublon de paiement se joue sur un détail. Même fournisseur, même montant, numéro de facture avec un zéro en plus, reçu une fois par e-mail et une fois dans le relevé mensuel. Un rapprochement automatique sur la combinaison fournisseur, montant, date et référence attrape ces cas mieux qu’une relecture humaine en fin de journée. Le système ne rejette pas : il met en attente et montre les deux pièces côte à côte.
La fraude au changement de coordonnées bancaires demande l’inverse d’un modèle de langage. Un e-mail bien écrit annonce un nouveau RIB, la signature est correcte, le logo est le bon. Aucune intelligence artificielle ne doit trancher là-dessus. La règle est procédurale : tout changement de coordonnées sort du flux automatique et se vérifie par rappel téléphonique sur un numéro déjà enregistré dans la fiche fournisseur, jamais sur celui qui figure dans le message. L’automatisation sert à rendre cette sortie impossible à oublier.
Le circuit d’approbation se règle ensuite par seuil et par responsable. En dessous d’un montant, le rapprochement à trois suffit. Au-dessus, un valideur nommé reçoit le dossier complet, avec la commande, la réception et l’historique du fournisseur. Chaque validation laisse une trace horodatée, ce qui rend le contrôle interne lisible sans multiplier les tableaux de suivi.
Conserver dix ans sans dépendre de l’outil qui a lu la facture.
Une facture, client comme fournisseur, se conserve dix ans à compter de la clôture de l’exercice au titre des pièces comptables. Le délai fiscal de reprise est plus court, six ans, mais c’est le premier qui commande. Cette durée dépasse largement la durée de vie moyenne d’un abonnement logiciel.
L’outil qui extrait les données n’est donc pas un lieu d’archivage. Le document d’origine, dans son format d’origine, doit rester accessible indépendamment du prestataire qui l’a lu. Deux questions à poser avant de signer : que devient l’historique si vous changez de plateforme dans trois ans, et sous quel format vous est-il restitué ? Une réponse floue sur ce point coûte plus cher qu’une différence de tarif mensuel.
L’agent IA produit des données et prépare des écritures. Il ne remplace ni le logiciel comptable, ni le coffre-fort électronique, ni l’expert-comptable qui arbitre un traitement. La séparation vaut aussi pour la responsabilité : l’entreprise reste tenue par les mentions obligatoires de ses factures, quel que soit l’outil qui les a lues.
Dix factures réelles, en commençant par celles qui ont posé problème.
Sortez dix factures traitées le mois dernier, avec leurs commandes et leurs bons de réception. Choisissez-les mal : un doublon avéré, un écart de prix, une facture sans commande, un fournisseur qui a changé de RIB, une facture de transport suspendue par une réserve, et au moins une facture déjà reçue au format structuré. Un pilote qui ne rencontre que des factures propres ne prouve rien.
Mesurez ce que l’équipe connaît déjà : temps actif par facture, nombre d’allers-retours avant validation, factures en attente depuis plus de quinze jours, escomptes perdus faute de règlement à temps. Ces chiffres viennent de votre flux. Nous ne les remplaçons pas par une moyenne de marché trouvée dans une plaquette, et nous ne promettons pas de pourcentage avant de les avoir vus.
À Tours, premier bassin d’emploi de la région, la conversation prend presque toujours la même tournure : l’ERP, le logiciel comptable et la GED sont là depuis des années et ne se parlent pas. Le pilote sert alors à trancher entre un agent IA et un connecteur mieux placé. Les deux réponses sont acceptables. Une seule est honnête selon le cas, et nous la disons même quand elle ne nous vend rien.
Questions fréquentes.
Les points à trancher avant de lancer un pilote.
La facturation électronique rend-elle l’extraction de documents inutile ?
Pas avant plusieurs années. Les grandes entreprises et les ETI émettent en format structuré depuis septembre 2026, les PME et TPE seulement à partir de septembre 2027. Entre les deux, une PME reçoit des données structurées de ses gros fournisseurs et des PDF de tous les autres. Les factures hors du dispositif, notamment étrangères, continueront d’arriver sous forme de documents.
Quelles sont les échéances exactes de la réforme ?
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir une facture électronique, et les grandes entreprises comme les ETI doivent émettre les leurs. Les PME, TPE et micro-entreprises émettront à compter du 1er septembre 2027. L’administration a annoncé qu’aucune sanction ne serait appliquée en 2026.
Un agent IA peut-il valider et payer une facture tout seul ?
L’agent rapproche la commande, la réception et la facture, signale les écarts et prépare l’écriture. Le règlement part ensuite selon vos seuils et vos valideurs, en un clic plutôt qu’après une demi-journée de recherche.
Combien de factures faut-il pour tester un traitement automatisé ?
Dix suffisent si elles sont mal choisies au bon sens du terme : un doublon, un écart de prix, une facture sans commande, un changement de RIB, une facture bloquée par une livraison contestée et une facture déjà reçue en format structuré. Dix factures propres ne prouvent rien et donnent une confiance qui se paie au premier trimestre.
Faut-il changer de logiciel comptable pour automatiser la saisie ?
Rarement. Le travail consiste à relier ce qui existe : boîte de réception, plateforme agréée, ERP, GED et logiciel comptable. Un changement d’outil se justifie quand le logiciel en place n’expose aucune interface d’import ou d’API, ce qui se vérifie en une demi-journée. Le diagnostic tranche ce point avant tout engagement.
Apportez dix factures fournisseurs et leurs commandes.
Nous suivons un dossier depuis sa réception jusqu’à l’écriture validée, puis nous séparons ce qui relève d’un agent IA, d’une règle de rapprochement et d’un paramétrage de votre logiciel comptable.
Demander un diagnosticUn exemple réel vaut mieux qu’une liste d’outils.
Apportez un dossier, un e-mail ou un passage entre deux logiciels. Nous le transformons en périmètre testable, exceptions comprises.
Premier échange non facturé. Le devis précède toute connexion à vos systèmes.